







;)
;)
;)

카드론 문턱 높아지자 현금서비스·리볼빙으로 확대
현금서비스 잔액 6조5000억… 리볼빙 잔액은 7조 눈앞
시장금리 상승에 카드사 조달 부담도 커져
현금서비스 잔액 6조5000억… 리볼빙 잔액은 7조 눈앞
시장금리 상승에 카드사 조달 부담도 커져
 이미지 확대보기
최근 시장금리 상승으로 카드사의 조달 비용까지 오르면서 취약 차주의 이자 부담이 한층 커질 수 있다는 우려다.
28일 카드업계에 따르면 전업 카드사 8곳(롯데·BC·삼성·신한·우리·하나·현대·KB국민)의 지난달 현금서비스 잔액은 6조5076억 원으로 집계됐다. 1년 전인 지난해 8월 5조8413억 원과 비교하면 6653억 원(11.4%) 늘었다.
리볼빙도 증가세다. 지난달 리볼빙 잔액은 6조8950억 원으로 1년 전 6조6909억 원보다 2041억 원 늘며 7조 원을 눈앞에 두게 됐다.
눈여겨볼 대목은 상품별 흐름이 엇갈리고 있다는 점이다. 금융당국의 대출 규제에 포함된 카드론 잔액은 지난달 39조4132억 원으로 지난해 같은 달(39조3113억 원)보다 소폭 증가했지만, 전월(39조5207억 원)보다 줄어들었다. 카드사들이 대출 취급 한도를 낮추는 등 자체적인 관리에 나선 영향으로 풀이된다.
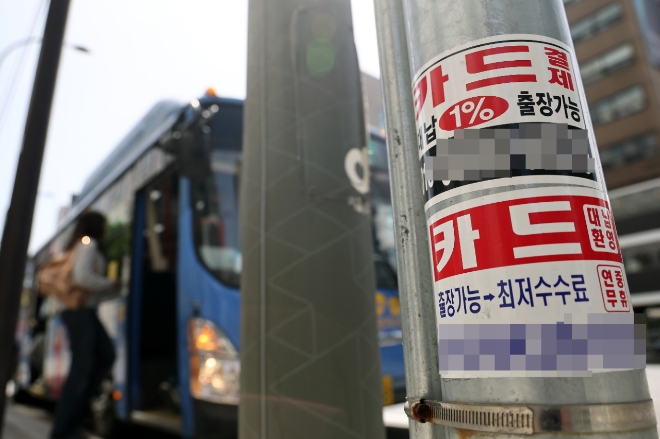
반면 현금서비스와 리볼빙은 꾸준히 늘고 있다. 특히 당장 카드대금 전액을 결제하지 않고 일부만 갚은 뒤 나머지를 다음 달로 넘기는 방식의 리볼빙 잔액이 증가하는 점을 고려할 때, 당장 현금이 필요한 차주들이 상대적으로 접근이 쉬운 단기성 상품을 찾고 있다는 분석이 나온다.
리볼빙은 연체를 피할 수 있다는 장점이 있으나 이용 기간이 길어질수록 이자 부담이 커질 수 있다. 현금서비스 역시 급전 마련에는 유용하지만 상대적으로 높은 금리가 적용되는 만큼 차주의 상환 부담을 키울 수 있다.
카드사 입장에서는 이 같은 상품 취급 규모가 커질수록 조달 비용 상승이라는 또 다른 부담이 있다. 카드사는 은행과 달리 예적금 등 수신 기능이 없어 카드대금 지급과 카드론 등 영업자산 운용에 필요한 자금 상당 부분을 여신전문금융채 발행 등을 통해 조달한다.
최근 여전채 금리가 오르면서 카드사의 자금 조달 여건도 악화되고 있다. 금융투자협회에 따르면 지표금리로 활용되는 무보증 AA+ 3년물 여전채 평균금리는 전날 기준 연 4.68%로 집계됐다. 조달금리가 상승하면 카드사가 부담해야 하는 금융비용도 그만큼 커진다.
카드사들이 높아진 조달 비용을 신규 카드론 금리에 반영할 경우 차주들의 이자 부담으로 전가될 가능성을 배제할 수 없다. 이미 카드론 규제로 자금 조달이 어려워진 차주들이 현금서비스나 리볼빙 등으로 이동하고 있는 상황에서 대출금리까지 오르면 자금 사정이 어려운 차주의 부담이 더욱 커질 수 있다는 얘기다.
카드업계 관계자는 "대출 규제와 조달 비용 상승이 동시에 이어지는 만큼 카드사도 이를 종합적으로 고려해 상품을 취급할 수밖에 없는 상황"이라고 말했다.
이민지 글로벌이코노믹 기자 mj@g-enews.com


