







;)
;)
;)

청년미래적금 신청 D-7일… 기존 청년도약계좌 갈아타기 규모 주목
미래적금 최대 연 환산수익률 19.4%…도약계좌는 9.2%
미래적금 원금 3년·1800만원 vs 도약계좌 5년·4200만원
정부, 내년 우대형 기여금 15%·지방 중소기업 25% 확대 추진
미래적금 최대 연 환산수익률 19.4%…도약계좌는 9.2%
미래적금 원금 3년·1800만원 vs 도약계좌 5년·4200만원
정부, 내년 우대형 기여금 15%·지방 중소기업 25% 확대 추진
 이미지 확대보기
29일 금융권에 따르면 금융위원회와 서민금융진흥원은 다음 달 7일부터 16일까지 청년미래적금 2차 가입 신청을 받는다. 7일에는 출생연도 끝자리가 홀수인 청년, 8일에는 짝수인 청년만 신청할 수 있으며 12일부터 16일까지는 출생연도와 관계없이 신청할 수 있다. 심사는 10월 19일부터 11월 13일까지 진행되며 심사를 통과한 신청자는 11월 16일부터 27일까지 계좌를 개설하게 된다.
청년미래적금은 가입자가 3년간 매월 최대 50만 원을 자유롭게 납입하면 정부가 납입액의 일정 비율을 기여금으로 지원하고 이자소득에 비과세 혜택을 제공하는 금융상품이다.
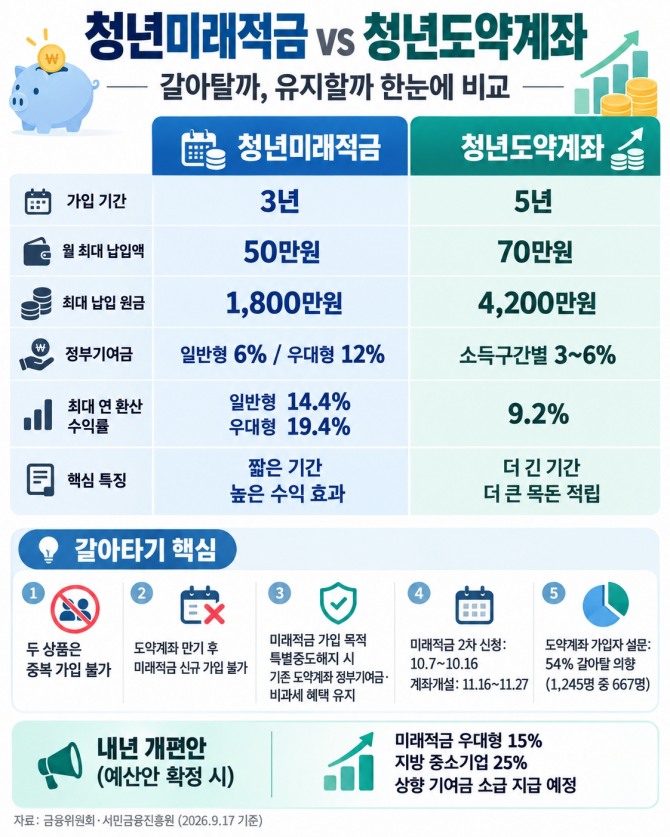
당국은 높은 갈아타기 수요를 반영해 이번 2차 모집에서도 기존 청년도약계좌 가입자가 청년미래적금으로 갈아탈 수 있는 기회를 제공한다. 앞서 금융위가 지난 8월 28~31일 청년도약계좌 가입자 1245명을 대상으로 실시한 온라인 설문조사에서는 응답자의 54%인 667명이 청년미래적금으로 갈아탈 의사가 있다고 답했다.
기존 청년도약계좌 가입자가 고민해야 할 핵심은 두 상품의 수익률과 수령액 규모 차이다.
수익률의 경우 청년미래적금이 청년도약계좌보다 높다. 금융당국이 정부기여금과 이자소득 비과세 효과 등을 일반 과세 적금의 금리로 환산한 최대 연 수익률은 청년미래적금 일반형이 약 14.4%, 우대형이 약 19.4%다. 청년도약계좌의 최대 연 환산 수익률 약 9.2%와 비교하면 각각 5.2%포인트, 10.2%포인트 높은 수준이다.
반면 만기 수령액의 규모는 청년도약계좌가 더 크다. 청년미래적금은 월 최대 50만원씩 3년간 납입할 수 있어 최대 납입 원금이 1800만 원이다. 취급기관별 최고금리인 연 8%를 가정할 경우 일반형은 정부기여금과 이자를 포함해 만기 때 약 2138만 원, 우대형은 약 2255만 원을 받을 수 있다. 원금과 비교하면 각각 약 338만 원, 455만 원의 이자·정부지원 효과가 더해지는 셈이다.
청년도약계좌는 월 최대 70만 원씩 5년간 납입할 수 있어 최대 납입 원금이 4200만 원으로 미래적금보다 2400만 원 많다. 여기에 정부기여금과 은행 이자, 이자소득 비과세 혜택이 더해져 만기에는 최대 5000만 원 수준의 목돈을 마련할 수 있다. 원금과 비교하면 최대 약 800만 원의 이자·정부지원 효과가 추가돼 미래적금보다 큰 규모의 수령액과 수익 규모를 기대할 수 있다.
청년미래적금은 상대적으로 적은 원금을 3년간 운용하면서 높은 수익률 효과를 기대할 수 있는 반면, 청년도약계좌는 5년간 더 많은 금액을 납입해 더 큰 목돈을 마련할 수 있다는 차이가 있다.
한편, 이번 2차 모집의 가입 요건은 1차 모집과 동일하게 유지된다. 정부가 추진 중인 가입 대상 확대와 우대형 정부기여금 상향은 내년부터 본격 적용될 예정이다. 정부 예산안이 국회를 통과할 경우 우대형 기여금은 현행 12%에서 15%, 지방 중소기업 근무자는 25%로 높아진다. 상향된 우대형 기여금은 기존 청년미래적금 가입자에게도 소급 지급할 예정이다. 가입 대상 확대는 내년 모집부터 적용된다.
구성환 글로벌이코노믹 기자 koo9koo@g-enews.com


