







;)
;)
;)

JLL "신규 공급 흡수와 자산 인수 간 균형점 형성 중… 실물경기 회복 확인 후 유입될 것"
상하이 오피스 정점 대비 30~40% 급락하자 로컬 큰손·기업 투자자 '저가 매수' 거래 급증
'하이 프리미엄 A급' 임대료 일 8.5위안 선방… 공실 해소 및 C-REITs 안착이 외자 복귀 분수령
상하이 오피스 정점 대비 30~40% 급락하자 로컬 큰손·기업 투자자 '저가 매수' 거래 급증
'하이 프리미엄 A급' 임대료 일 8.5위안 선방… 공실 해소 및 C-REITs 안착이 외자 복귀 분수령
 이미지 확대보기
수년간 이어진 부동산 위기로 침체의 늪에 빠져 있던 중국 본토 상업용 부동산 시장에서 국내 자본을 중심으로 초기 바닥 탈출 신호가 포착되고 있으나, 글로벌 기관 투자자들은 만성적인 '공급과잉' 해소 여부를 확인하기 위해 본격적인 자금 집행을 유보한 채 신중한 관망세를 유지하고 있다.
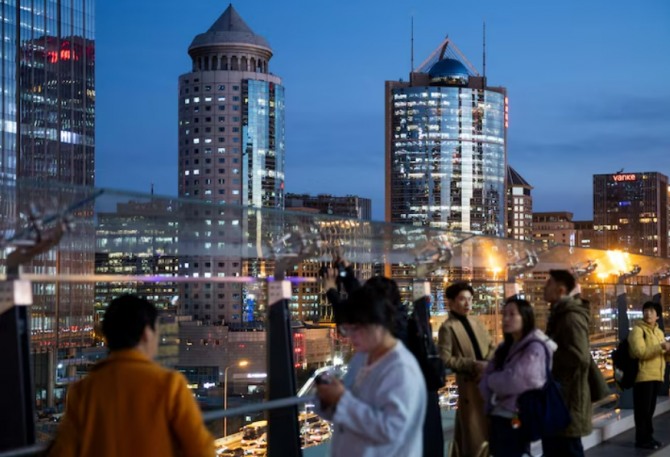
글로벌 종합 부동산 서비스 기업 JLL(존스랑라살)에 따르면, 최근 상하이와 베이징 등 1선 도시를 중심으로 빌딩 가격이 고점 대비 최대 40% 폭락하자 중국 현지 자산가들과 기업들이 주요 입지의 랜드마크 오피스와 호텔을 사들이며 거래량이 반등하기 시작했다.
그러나 해외 대형 사모펀드(PEF)와 국부펀드, 글로벌 보험사 등 외국계 기관들은 단순한 자산 가격 조정을 넘어 실물 경제가 신규 공급된 대규모 공실 오피스를 실제로 흡수하고 안정적인 임대 수익률(Yield)을 회복할 때까지 시장 진입 시점을 저울질하고 있는 것으로 나타났다.
9월 28일(현지시각) 홍콩 영자 일간지 사우스차이나모닝포스트(SCMP) 보도에 따르면, 스튜어트 크로우(Stuart Crow) JLL 아시아·태평양 자본시장 최고경영자(CEO)는 인터뷰를 통해 "중국 상업용 부동산 시장에서 신규 면적 공급과 거래 인수 사이의 수급 균형이 서서히 잡혀가고 있다"고 진단했다.
고점 대비 40% 폭락에 로컬 큰손 '줍줍'… C-REITs 출범도 호재
중국 본토 상업용 부동산 시장은 올해 상반기 로컬 투자자들의 공격적인 매수세에 힘입어 거래 회복의 불씨를 지폈다.
중개업계에 따르면 상하이 주요 업무지구 오피스 빌딩 매매가는 2021년 헝다(에버그란데) 사태로 촉발된 부동산 침체 이후 정점 대비 30~40% 급락했다.
자산 가치가 장부가를 크게 밑돌자 현지 국유기업, 테크 기업, 패밀리오피스 등 자금 여력이 있는 국내 큰손들이 '바닥에 근접했다'는 판단 아래 핵심 상권의 오피스 빌딩과 특급호텔을 잇따라 매입하고 나섰다.
여기에 중국 금융당국이 올해 상업용 부동산을 기초자산으로 편입할 수 있도록 허용한 소비·상업용 부동산 인프라 공모 리츠(C-REITs)의 잇따른 거래소 상장도 자금 유동성을 공급하며 거래 활성화에 힘을 보탰다.
"실물경기 흡수가 먼저"… 글로벌 기관, 충분한 임대소득 창출 주시
그러나 서방 자본을 비롯한 글로벌 기관 투자자들의 본격적인 복귀는 아직 가시화되지 않고 있다.
크로우 CEO는 "글로벌 투자자들은 중국의 실물 경제가 상업용 부동산의 공실 면적을 진정으로 소화해낼 수 있을지 면밀히 지켜보고 있다"며 "중국 자산 가치 회복에 대해 조금 더 인내심을 갖고 접근하는 분위기"라고 전했다.
그는 "공급과잉에 대한 극단적인 공포는 완화되고 있으나, 부동산 펀드나 보험사 같은 대형 기관들은 해당 빌딩이 조달 금리를 웃도는 충분한 순운영수익(NOI)과 임대료를 창출하지 못한다면 복귀를 서두르지 않을 것"이라고 덧붙였다.
미국의 고금리 장기화로 자본비용(Cost of Capital)이 여전히 높은 상황에서, 중국의 내수 침체로 인한 공실 리스크를 섣불리 떠안지 않겠다는 계산이다.
상하이 오피스 '양극화'… 최고급 하이 프리미엄 A급서 '바닥 신호'
주목할 점은 시장 전체의 공급 과잉 속에서도 자산 등급별 양극화가 뚜렷해지며 최상위 오피스를 중심으로 회복의 기틀이 마련되고 있다는 점이다.
크로우 CEO는 "시장 전반에 미분양과 잉여 면적이 존재하더라도 가장 입지가 뛰어나고 시설이 우수한 최고급 오피스 자산이 가장 먼저 바닥을 치고 가파르게 반등할 것"이라고 강조했다.
실제로 JLL의 상하이 최고급 오피스 시장 평가 보고서에 따르면, 최상위 랜드마크인 '하이 프리미엄 프라임 A급(High Premium Grade A)' 빌딩들은 일반 A급 빌딩 대비 확고한 방어력을 입증했다.
다니엘 야오(Daniel Yao) JLL 중국 리서치 총괄은 "하이 프리미엄 A급 오피스는 임대료와 공실률 방어에서 일반 A급 빌딩과 명확한 격차를 보였다"며 "2026년에 진입하면서 이들 최고급 오피스의 임대료 하락세가 멈추고 바닥을 형성하기 시작했으며, 이는 시장 전체의 연착륙을 견인하는 신호"라고 분석했다.
JLL 데이터에 따르면, 올해 2분기 상하이 하이 프리미엄 A급 오피스의 평균 임대료는 1㎡당 하루 8.5위안(약 1.27달러)을 기록했으며, 대상 자산의 약 70%가 임대료 상승 또는 횡보세를 유지했다.
반면 상하이 일반 A급 오피스의 평균 임대료는 1㎡당 하루 6위안에 머물러 자산 건전성에서 뚜렷한 격차를 드러냈다.
JLL의 이번 분석은 수년간 동결 상태였던 중국 상업용 부동산 시장이 장기 디레버리징(부채 축소)의 충격을 딛고 '선별적 가격 재조정' 단계에 진입했음을 시사한다.
다만 여전히 2·3선 도시를 중심으로 누적된 상업용 부동산 재고와 내수 소비 둔화라는 구조적 장애물이 남아 있는 만큼, 글로벌 스마트머니의 전면적 유입은 프라임 자산의 임대 수익률 회복과 실물 지표의 안정화 속도에 따라 점진적으로 전개될 전망이다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com


