







;)
;)
;)

- 2035년까지 세 배 성장하는 인도 반도체 시장의 수요 지형도
- 수입 급증과 글로벌 설계 인재가 이끄는 생태계 대전환
- 한국 소부장·후공정 기업의 현지 진출 경로와 직면한 거시 리스크
- 수입 급증과 글로벌 설계 인재가 이끄는 생태계 대전환
- 한국 소부장·후공정 기업의 현지 진출 경로와 직면한 거시 리스크
 이미지 확대보기
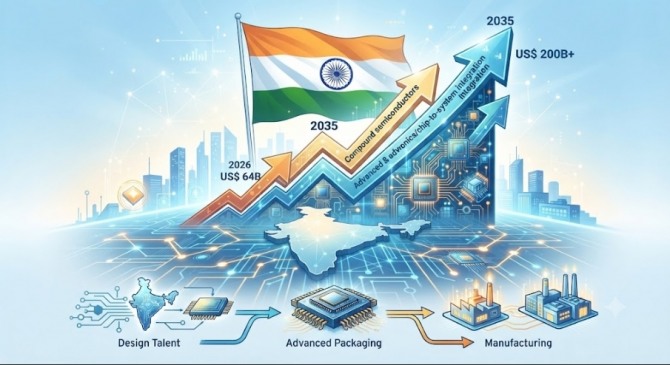
인도 반도체 시장이 2035년 2000억 달러(약 277조 8000억 원) 규모로 세 배 넘게 성장한다는 전망이 나오면서 한국 소부장 기업에 새 기회가 열렸다.
글로벌 컨설팅 기업 EY와 인도전자반도체협회는 2026년 9월 19일 공동 보고서를 내고 2026년 640억 달러(약 88조 8960억 원)에서 시작되는 현지 제조 생태계 확대 청사진을 제시했다. 글로벌 공급망 다변화 흐름과 맞물린 이번 투자는 패키징과 화합물반도체 분야에서 한국 기술 제휴 수요를 넓힐 경로로 꼽힌다.
가전·자동차가 이끄는 수요 지형
인도 반도체 시장의 기저에는 견고한 내수 소비 생태계가 자리 잡고 있다. 수요 구조를 구체적으로 살펴보면 소비자가전이 전체의 30%를 차지하며 성장을 이끈다. 완성차 전장화 흐름에 맞춘 자동차 분야가 16%, 스마트 팩토리와 연동된 산업용 응용이 15%로 그 뒤를 잇는다.
인공지능과 데이터센터를 비롯해 전기 이동수단, 차세대 무선통신 인프라도 신규 반도체 수요를 꾸준히 만들어낸다. 첨단 제조 인프라 구축이 본격화되면서 내수 시장의 완제품 조달 구조도 구조적 전환을 맞이했다. 이는 인도 내부의 제조 역량을 끌어올리는 결정적 계기다.
단순 완제품 조립 단계에서 핵심 칩 생산으로 올라서려는 현지 정책 의지가 소비 시장 성장과 정면으로 결합했다. 글로벌 공급망 다변화 속에서 거대 내수 시장을 겨냥한 글로벌 파트너십 구축이 인도 반도체 제조 역량을 떠받치는 중심 축으로 부상했다.
수입 5배 급증과 설계 인력의 힘
인도 반도체 수입액은 FY2017 57억 달러(약 7조 9173억 원)에서 FY2025 303억 달러(약 42조 867억 원)로 치솟았다. 연평균 23%에 이르는 가파른 성장세다. 보고서는 확대되는 내수 수입 수요를 현지 공장 제조와 기술 혁신으로 전환할 여지가 충분하다는 점을 입증한 지표로 해석했다.
내수 전자제품 생산 기반도 수입 수요에 발맞춰 빠르게 팽창했다. FY2015 약 1조 9000억 루피(약 33조 2120억 원)이던 전자제품 생산 규모는 FY2025 약 11조 3000억 루피(약 197조 5240억 원)로 여섯 배 뛰었다. 같은 기간 수출량은 일곱 배, 수출 금액은 열한 배 늘며 무역 체질도 바뀌었다.
이 같은 생산량 확대 뒤에는 글로벌 수준의 설계 인프라가 자리 잡고 있다. 인도는 전 세계 반도체 설계 인력 가운데 약 20%를 점유하고 있다. 미국 실리콘밸리를 비롯한 글로벌 팹리스 기업들이 인도에 연구개발 거점을 구축하면서 고급 공학 인재가 대거 축적된 결과다.
탄탄한 인재풀은 현지 칩 제조 역량 확보를 가속화하는 핵심 연결고리다. 아쇼크 찬다크 IESA 회장은 "공학 인재와 전자제품 수요, 설계 역량을 글로벌 공급망 파트너십과 결합할 독보적 기회를 갖게 되었다"고 평가했다. 제조와 패키징 설비 확충을 위한 최적의 환경이라는 진단이다.
보고서는 이러한 수요와 인재의 결합이 파운드리 구축과 후공정 단지 투자를 이끌어내는 마중물이라고 짚었다. 글로벌 기업들의 공급망 다변화 기조와 맞물려 인도 내부의 자립형 반도체 생태계 형성이 구체화되는 단계다.
한국 협력 경로와 거시 변수
반면 제도 장벽과 인프라 결핍은 진출 기업의 발목을 잡을 잠재 리스크로 지목된다. 인도 중앙정부와 주정부 간 인허가 절차가 지연되거나 공업 전력과 용수 공급망 구축이 늦어지면 초기 비용 회수 기간이 길어진다. 이는 한국 기업들의 초기 수익성에 직접 압박 요인이다.
글로벌 공급망 재편의 불확실성과 루피화 환율 변동성 역시 면밀히 계산해야 할 변수다. 진출 초기 시설 투자 비용이 환율에 따라 불어날 위험을 배제하기 어렵다. 따라서 한국 기업들은 낙관적 기대에만 기대지 않고, 정책 확실성을 따져가며 단계적 진출 경로를 밟아야 한다는 분석이다.
거시경제 지표 안정과 인도 정부의 정책 실행력이 맞물리는 향후 몇 년이 현지 반도체 생태계의 성패를 가를 분수령이다. 폭발하는 내수 수요와 기술 인프라가 계획대로 결합해 한국 기업들의 실질 수주 결실로 이어질지 산업계의 시선이 집중되고 있다. 인허가 속도와 전력 인프라 확충 여부가 초기 파트너십의 진전을 가늠할 핵심 지표가 될 전망이다.
김주원 글로벌이코노믹 기자 park@g-enews.com


