







;)
;)
;)

우리·국민은행 변동형 주담대 금리, 고정형보다 각각 0.08%P·0.05%P↑
금융채 5년물 하락·6개월물 상승…코픽스 두 달 새 0.44%P 급등
대출잔액 10억 차주 연 440만원 추가 이자 부담 우려
금융채 5년물 하락·6개월물 상승…코픽스 두 달 새 0.44%P 급등
대출잔액 10억 차주 연 440만원 추가 이자 부담 우려
 이미지 확대보기
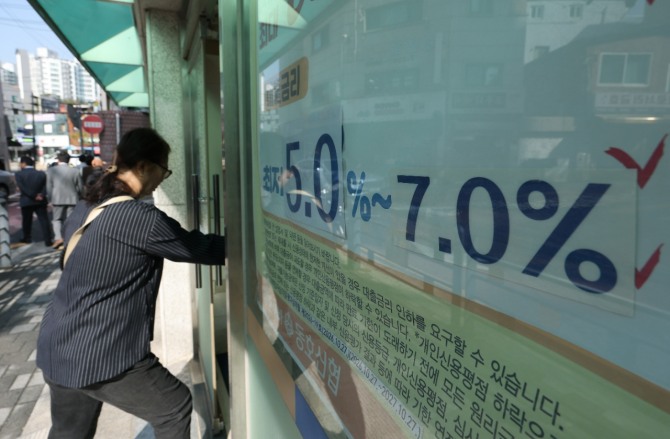
고정형 주담대 지표인 금융채 5년물 금리가 최근 하락했지만, 변동형 금리 기준이 되는 코픽스(COFIX·자금조달비용지수)와 금융채 6개월물 금리는 상승한 영향이다. 특히 코픽스가 두 달 새 0.44%포인트(P) 급등하면서 연말·연초 금리 재산정을 앞둔 변동형 주담대 차주들의 이자 상환 부담이 한층 커질 전망이다.
18일 금융권에 따르면 이날 기준 5대 은행(KB국민·신한·하나·우리·NH농협)의 6개월 변동형 주담대 금리는 연 4.45~6.878%로 집계됐다. 5년 고정형 주담대 금리(연 4.48~6.838%)와 비교하면 하단은 0.03%P 낮지만, 상단은 0.04%P 높은 것으로 나타났다.
5대 은행의 변동형과 고정형 주담대 금리 범위가 비슷해진 가운데 일부 은행에서는 변동형 금리가 고정형보다 높아지는 역전 현상도 나타나고 있다.
우리은행의 5년 고정형 주담대의 금리 밴드는 4.96~6.16%를 형성하고 있다. 그러나 6개월 변동형 주담대의 경우 5.04~6.24%의 금리를 형성하고 있어 고정형보다 상하단의 금리가 0.08%P 높은 것으로 나타났다. 국민은행에서도 금융채 6개월물을 지표로 사용하는 변동형 주담대 금리는 연 4.95~6.35%로, 5년 고정형(연 4.90~6.30%)보다 상·하단이 각각 0.05%P 높게 형성됐다.
 이미지 확대보기
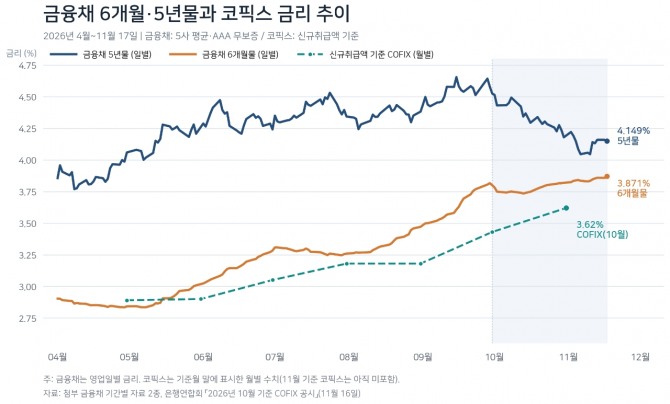
이 같은 금리 역전의 배경에는 장단기 지표금리의 엇갈린 흐름이 자리 잡고 있다. 금융채 5년물(AAA·무보증) 금리는 지난 9월 15일 연 4.655%로 정점을 찍은 뒤 이달 17일(4.149%) 0.506%P 하락했다. 반면 같은 기간 금융채 6개월물 금리는 3.607%에서 3.871%로 0.264%P 상승했다.
신규 취급액 기준 코픽스도 지난 8월 3.18%에서 10월 3.62%로 두 달 새 0.44%P 올라 일부 은행에서 주담대 금리 역전 현상이 나타난 것이다.
변동형 주담대 금리가 꾸준히 상승세를 보이면서 연말·연초에 금리 재산정 시기가 도래하는 차주들의 이자 부담도 커질 전망이다. 최근 두 달간 상승한 코픽스 0.44%P가 대출금리에 그대로 반영된다고 가정하면 대출 잔액 3억 원을 기준으로 연간 이자 부담은 단순 계산으로 약 132만 원, 월평균 11만 원 늘어난다. 대출 잔액이 6억 원이면 연간 264만 원, 월평균 22만 원의 추가 이자가 발생하며, 10억 원의 경우 연간 이자 부담은 440만 원, 월평균 약 36만7000원 증가하게 된다.
이에 더해 한국은행의 추가 기준금리 인상 가능성은 변동형 주담대 차주들에게 부담 요인으로 작용할 전망이다. 한은은 지난 7월과 8월 기준금리를 각각 0.25%P 인상한 뒤 10월에는 연 3.00%로 동결했다. 그러나 시장에서 한은이 물가 상승 압력 등을 고려해 오는 26일 금융통화위원회에서 추가 인상에 나설 수 있다는 관측이 나오면서 대출금리의 추가 상승 가능성도 제기되고 있다.
금융권 관계자는 “최근 변동형 주담대의 지표금리들이 상승세를 이어가고 있으며, 한국은행의 추가 금리인상 가능성이 존재하고 있어 금리 재산정을 앞두고 있는 주담대 차주들의 부담이 커질 수 있다”고 말했다.
구성환 글로벌이코노믹 기자 koo9koo@g-enews.com


